 DAYANNE MARTÍNEZREAL ESTATE · FLORIDA
UN NUEVO CAPÍTULO, CONTIGO.
Tu propia casa.
Tu próximo
gran paso.
Comprar en Florida empieza con una conversación clara. Te acompaño a entender tus opciones, encontrar tu espacio y avanzar con confianza.
Una búsqueda a tu medida Cada paso, bien explicado Tus preguntas tienen espacio
HISTORIAL DE RESULTADOS
Testimonios de propiedades vendidas por Dayanne
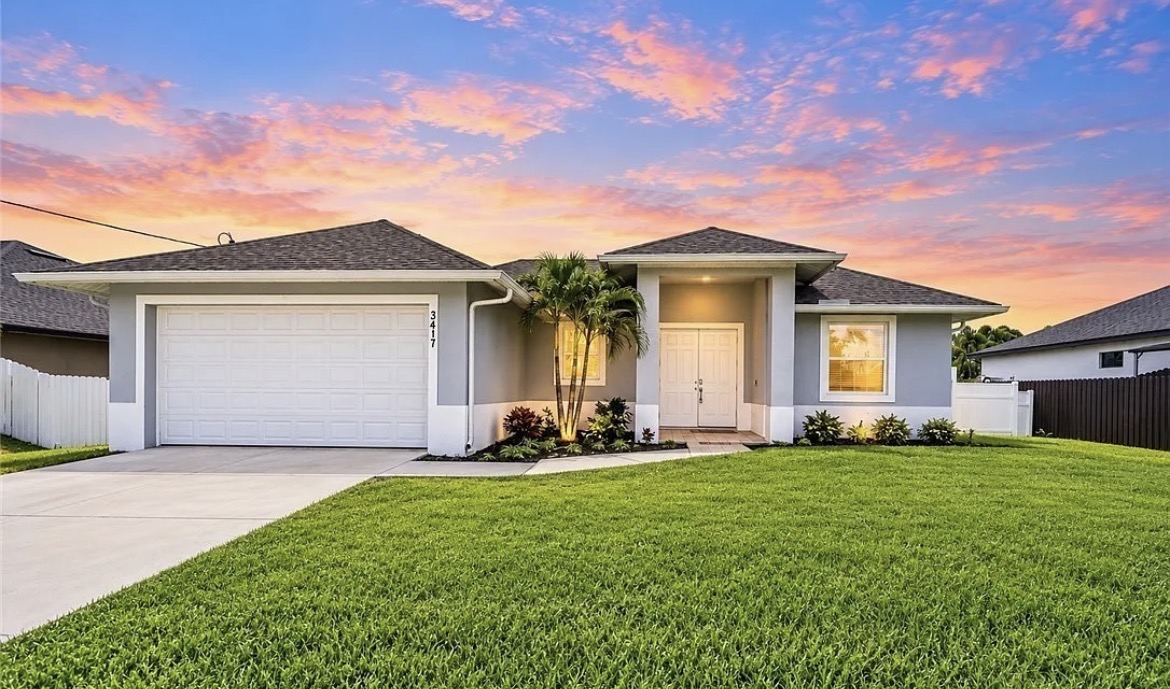
Estas propiedades forman parte de los testimonios de clientes que confiaron en Dayanne para vender y cerrar su operación.
Casos destacados
En esta sección se muestran hasta tres propiedades vendidas por la realtor. Se carga una vez con la información aprobada por ella y funciona como prueba de experiencia, sin conexión MLS/IDX ni catálogo completo.
Cada propiedad representa una historia de confianza, acompañamiento y resultados alcanzados junto a Dayanne.
DE LA PRIMERA DUDA A TUS LLAVES
No tienes que saberlo todo.
Para eso estamos.
Prepara tu compra
Define un presupuesto cómodo, revisa el crédito y compara opciones de financiación.
Entender este pasoEncuentra tu espacio
Aclara tus prioridades, conoce a tu agente y visita viviendas que se ajusten a tu búsqueda.
Entender este pasoCompra con claridad
Revisa la oferta, los plazos, la inspección y las condiciones de tu contrato.
Entender este pasoDa el siguiente paso
Confirma los costos, verifica instrucciones de pago y prepara el cierre.
Entender este pasoDayanne Martínez
MGR Realty Services, Inc.
REALTOR · FLORIDAANTES DE ENCONTRAR UNA CASA, CONOZCÁMONOS
Tu historia.
Tus prioridades.
Mi punto de partida.
Soy Dayanne Martínez. Mi forma de acompañarte empieza por escucharte: qué necesitas hoy, qué te ilusiona y qué preguntas te frenan.
Desde la búsqueda hasta el cierre, te ayudo a organizar los pasos y a conversar con los profesionales adecuados para cada decisión.
Compra y venta residencial Orientación para primera compra Lehigh Acres, Fort Myers, Cape Coral, Naples y Miami
Conversemos sobre tu próximo paso PREGUNTAR TAMBIÉN ES AVANZAR
Menos dudas. Más claridad.
28 temas con fuentes oficiales.
Guía educativa para Estados Unidos y Florida.
¿Necesito el 20% de entrada?+
No siempre. Hay préstamos con entrada reducida y programas sin entrada para personas elegibles. Una entrada menor puede aumentar el pago mensual y exigir seguro hipotecario. Reserva también dinero para cierre, mudanza y emergencias.
Consultar CFPB¿Qué es FHA y cuánto pide de entrada?+
FHA asegura préstamos concedidos por prestamistas. HUD indica que la entrada puede ser desde el 3,5%. La aprobación depende de tu expediente y del préstamo; ese porcentaje no garantiza elegibilidad. Consulta también el seguro hipotecario y los costos totales.
Consultar HUD¿Qué crédito necesito para comprar?+
No existe un puntaje mínimo universal para todas las hipotecas. El programa y el prestamista determinan sus requisitos. Revisa tu informe, corrige errores y pide una evaluación individual; un puntaje por sí solo no determina la aprobación.
Consultar CFPB¿Debo comprar por todo lo que me preaprueben?+
El máximo que un prestamista está dispuesto a prestar puede superar tu presupuesto cómodo. Define tu límite mensual considerando deudas, gastos cotidianos, mantenimiento y ahorro. No podemos determinar tu capacidad de compra desde este chat.
Consultar CFPB¿La preaprobación garantiza la hipoteca?+
No. Es una evaluación preliminar sujeta a condiciones y verificaciones. La vivienda, tus documentos y cualquier cambio financiero aún deben revisarse. Pregunta cuánto tiempo es válida y qué falta para la aprobación definitiva.
Consultar CFPB¿Cómo comparo prestamistas y tasas?+
Compara al menos tres opciones con el mismo tipo de préstamo y plazo. Examina tasa, APR, puntos, cargos y pago total. Una tasa publicitada no es una oferta personalizada. Solicita las condiciones por escrito y confirma si la tasa está bloqueada.
Consultar CFPB¿Qué documentos preparo para el préstamo?+
El prestamista te dará una lista según tu situación: suele revisar ingresos, empleo, activos y deudas. Si trabajas por cuenta propia, pide su lista específica. Entrega información financiera solo por el canal seguro del prestamista, nunca en este chat.
Consultar CFPB¿Puedo financiar un auto antes del cierre?+
Abrir crédito o asumir una deuda nueva puede cambiar la evaluación hipotecaria. Consulta a tu prestamista antes de financiar compras o modificar tu situación de ingresos durante el proceso.
Consultar CFPB¿Puedo comprar sin entrada con VA?+
Puede ser posible para personas elegibles. Debes acreditar el beneficio y cumplir los requisitos financieros del prestamista. Sin entrada no significa sin gastos. Confirma tus condiciones con VA y un prestamista participante.
Consultar VA¿USDA sirve solo para comprar una finca?+
Los programas USDA también financian viviendas en zonas rurales elegibles y pueden ofrecer financiación sin entrada. Deben verificarse ubicación, ingresos y requisitos del programa. No todas las direcciones ni compradores califican.
Consultar USDA¿Hay ayudas para entrada y cierre en Florida?+
Florida Housing ofrece programas mediante prestamistas participantes. Hay requisitos de ingresos, precio, educación y crédito; algunas ayudas son segundas hipotecas que se devuelven. Confirma las condiciones y fondos disponibles antes de contar con una ayuda.
Consultar Florida Housing¿Hometown Heroes está disponible para mí?+
No asumas que está abierto a todos los trabajadores. La página oficial 2026 identifica grupos laborales y militares específicos. La ayuda es una segunda hipoteca diferida, no condonable. Un prestamista participante debe confirmar elegibilidad y disponibilidad actual.
Consultar Florida Housing¿Mi ciudad o condado tiene ayudas propias?+
Puede haber asistencia local mediante SHIP. Consulta la oficina de tu ciudad o condado: requisitos, plazos y fondos disponibles varían. No hay una ayuda universal garantizada por ser comprador primerizo.
Consultar Florida Housing¿Qué hace mi agente durante la compra?+
Te ayuda a definir la búsqueda, visitar opciones y entender la oferta; coordina pasos y comunica negociaciones dentro de su representación. Pregunta qué servicios incluye, cómo cobra y qué especialistas necesitarás. No sustituye al prestamista, inspector ni abogado.
Consultar NAR¿Tengo que firmar antes de visitar una casa?+
A los participantes de MLS sujetos a la política NAR se les exige un acuerdo escrito antes de recorrer una vivienda contigo. Revisa servicios, duración, exclusividad, compensación y terminación. Los términos se negocian; confirma la normativa aplicable a tu caso.
Consultar NAR¿Quién paga la comisión del agente comprador?+
La compensación es negociable. Tu acuerdo debe explicar importe o método de cálculo y obligaciones. Puede negociarse una contribución del vendedor, pero no está garantizada. Entiende qué pagarías tú antes de firmar.
Consultar NAR¿Qué son las contingencias de una oferta?+
Son condiciones del contrato, como financiación o inspección, que pueden protegerte dentro de plazos concretos. No toda cancelación permite recuperar el depósito. Pide una revisión de tus cláusulas y fechas antes de firmar o renunciar a una protección.
Consultar NAR¿Qué es el depósito de buena fe y puedo perderlo?+
Demuestra intención de comprar y normalmente lo custodia un tercero. La devolución depende de lo pactado y de lo ocurrido; incumplir obligaciones o plazos puede ponerlo en riesgo. Confirma custodio, fecha de entrega y condiciones de devolución.
Consultar NAR¿La inspección y la tasación son lo mismo?+
La inspección evalúa el estado físico; la tasación estima el valor. La tasación del préstamo no reemplaza una inspección independiente. Agenda la inspección a tiempo y revisa tu plazo contractual para responder.
Consultar CFPB¿Qué pasa si aparecen problemas en la inspección?+
Puedes intentar negociar reparaciones o costos. La posibilidad de cancelar sin penalización depende de las condiciones y fechas del contrato. Consulta al inspector para entender la gravedad y a tu agente o abogado para tus opciones contractuales.
Consultar CFPB¿Qué reviso antes de comprar en una HOA o condominio?+
Revisa reglas y documentos financieros de la asociación. Pregunta por cuotas, cargos extraordinarios, reservas y restricciones de uso. Confirma cuánto tiempo tienes para revisar documentos y qué protecciones contiene tu contrato.
Consultar NAR¿El seguro de hogar cubre inundaciones?+
La mayoría de las pólizas de hogar no cubren inundación. Revisa el riesgo de la dirección, las exigencias del prestamista y una cobertura específica con una aseguradora. No deduzcas que no existe riesgo por estar fuera de una zona de alto riesgo.
Consultar FEMA / NFIP¿Qué incluye el pago mensual de la vivienda?+
Además de capital e intereses, contempla impuestos, seguro de hogar y seguro hipotecario cuando corresponda. También puede haber cuotas de asociación y gastos de mantenimiento. No todo estará incluido en el pago que recibe el prestamista.
Consultar CFPB¿Qué son los costos de cierre?+
Son cargos de la operación además de la entrada: pueden incluir originación, tasación, título, registros, prepagos y reservas. Varían según la compra y el préstamo. Revisa el Loan Estimate y pide explicación de los cargos.
Consultar CFPB¿Qué es el Loan Estimate?+
Es el formulario con los costos y términos estimados de la hipoteca. Ayuda a comparar ofertas equivalentes. Recibirlo no significa estar aprobado; verifica tasa, pago mensual, cargos y si existe un bloqueo de tasa.
Consultar CFPB¿Cómo sé cuánto dinero llevar al cierre?+
Revisa Cash to Close en el Closing Disclosure y compáralo con tu Loan Estimate. En las hipotecas sujetas a esta regla debes recibir el documento al menos tres días hábiles antes del cierre. Pide aclarar diferencias antes de firmar.
Consultar CFPB¿Cómo evito una estafa con una transferencia?+
Verifica las instrucciones con las partes conocidas por un teléfono previamente confirmado o en persona. Desconfía de cambios de última hora. No envíes fondos únicamente por instrucciones recibidas en un correo o en este chat.
Consultar NAR¿Por dónde empiezo si nunca he comprado?+
Empieza por tu presupuesto y tus prioridades. Revisa el crédito, compara prestamistas y entrevista agentes. Un asesor de vivienda aprobado por HUD puede ayudarte a evaluar tu preparación y las opciones de compra.
Consultar HUDHABLEMOS DE LO QUE VIENE
El primer paso
es una conversación.
Cuéntame qué tienes en mente y en qué etapa te encuentras.
Teléfono(786) 909-3948
Correo electrónicodayannepmrealtor@gmail.com
Oficina1140 Lee Blvd. Suite #110 · Lehigh Acres, FL 33936
HorarioLunes a domingo · 9:00 a. m. – 8:00 p. m. · Hora del Este